Passer au contenu principal

Assurance Résidence Secondaire

Maison de campagne, appartement de vacances, mobil-home

Assurance résidence secondaire : bien couvrir un logement souvent inoccupé

Un contrat habitation est écrit pour une maison où quelqu’un dort. Une résidence secondaire reste fermée des semaines, parfois tout l’hiver : l’inoccupation, le gel et les protections contre le vol décident alors si l’assureur paiera. Ce site lit ces clauses, sans tarif et sans commission.

En bref

Résidence secondaire, mode d’emploi

Les clauses qui changent tout pour un logement fermé

Une résidence secondaire reste inoccupée une grande partie de l’année : certaines clauses du contrat habitation y jouent un rôle différent qu’en résidence principale. Voici les points à garder en tête.

  1. Nature du bien

    Maison isolée, appartement en copropriété ou bien léger comme un mobil-home : chaque type de logement expose différemment et relève parfois d’un contrat spécifique.

  2. Clause d’inoccupation

    Au-delà d’un nombre de jours vides, une garantie comme le vol peut cesser de jouer ; les modalités de calcul varient d’un contrat à l’autre.

  3. Risque de gel

    Pendant une fermeture prolongée, couper l’eau ou maintenir un chauffage suffisant conditionne souvent la prise en charge d’un dégât lié au gel.

  4. Location occasionnelle

    Louer ou prêter le logement quelques semaines change le risque et doit être déclaré à l’assureur pour rester couvert.

Choisir son assurance résidence secondaire →

Dernières publications

Nos derniers articles sur l’assurance résidence secondaire

Des articles récents pour faire le point : inoccupation, vol, dégâts et location.

Choisir son assurance résidence secondaire

Prix moyen d’une assurance résidence secondaire

Comprendre ce qui fait varier le prix d'une assurance résidence secondaire : type de bien, région, inoccupation, franchise, et leviers pour réduire sa cotisation.

16 novembre 2026

Étape 1 · Votre situation

Maison, appartement, mobil-home, logement loué : votre bien

Les mêmes clauses ne pèsent pas de la même façon selon le bien. Commencez par le vôtre.

Le plus exposé

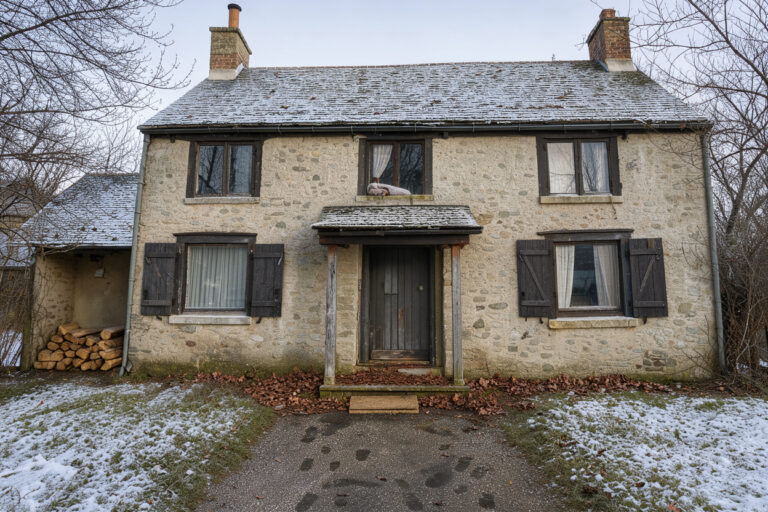
La maison de campagne

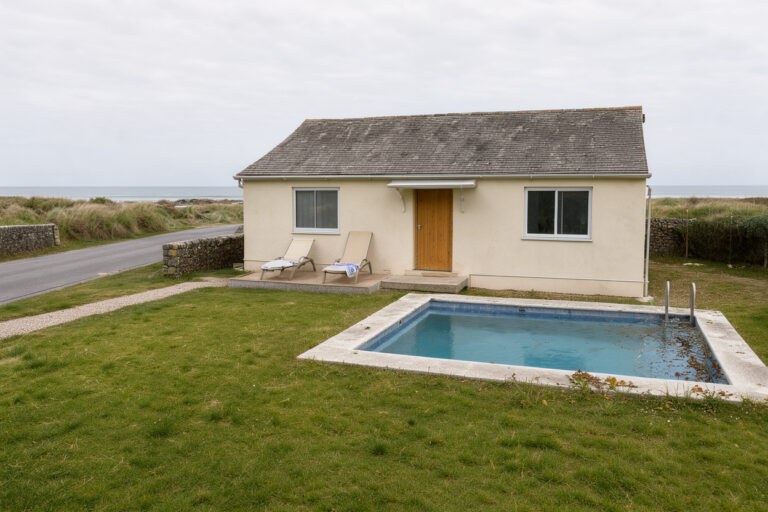
Isolée, fermée de l’automne au printemps, avec des dépendances et parfois une piscine. L’inoccupation dépasse d’office la limite classique, le gel impose une purge documentée et le vol des protections à la hauteur du capital. La voie qui tient : un contrat dédié, ou une multirisque étendue relue ligne à ligne.

Copropriété

L'appartement de vacances

L’immeuble porte une partie du risque : toiture, parties communes, souvent les dégâts des eaux entre lots. Votre contrat couvre le mobilier, les embellissements, le vol et votre responsabilité civile, obligatoire pour tout copropriétaire, occupant ou non.

Bien léger

Le mobil-home, le chalet, le cabanon

Un bien léger ne relève pas toujours d’une multirisque classique. Le mobil-home s’assure le plus souvent par un contrat spécifique, le chalet en bois si sa construction est acceptée, le cabanon comme dépendance déclarée. Attention à la vétusté, souvent déduite.

Location ou prêt

Le logement loué ou prêté

Louer quelques semaines l’été ou prêter à la famille change le risque et se déclare. Responsabilité envers les occupants, dégradations, vol sans effraction pendant la location : chaque point se vérifie. Une location non déclarée est l’un des motifs de refus les plus simples.

Étape 2 · Les clauses à lire d’abord

Inoccupation, vol, gel : les clauses qui décident

Ce sont des conditions de garantie, pas des détails. Deux contrats qui affichent la même limite peuvent répondre différemment le jour du sinistre.

L'inoccupation

Un nombre de jours au-delà duquel une garantie, le vol le plus souvent, cesse de jouer. Trois points font la différence : jours continus ou cumulés, ce qui interrompt le compte (une visite, une nuit sur place), garanties concernées.

Le vol

La garantie ne joue qu’avec les protections exigées : serrures, volets, alarme selon le capital. Le contrat peut exiger qu’elles soient en service, pas seulement installées, et exclure le vol sans effraction visible.

Le gel

En période de gel et d’inoccupation, l’assuré doit couper l’eau et vidanger, ou maintenir un chauffage suffisant si le contrat l’admet. À défaut, les dommages dus au gel sont exclus. La preuve compte autant que le geste.

Étape 3 · Avant de fermer la maison

Avant de fermer la maison : la checklist

Indiquez votre type de bien, la durée de la fermeture et ce qui l’entoure : l’outil établit votre liste de gestes avant le départ et les clauses à relire dans votre contrat. Cochez au fur et à mesure.

1. Votre bien
2. Durée de la fermeture
3. La maison restera-t-elle fermée pendant une période de gel ?
4. Ce qui s'applique à votre bien (facultatif)

Sources : Code des assurances, art. L113-2 (délais de déclaration) ; Code de la construction et de l'habitation, art. L134-10 (sécurité des piscines) ; loi du 10 juillet 1965, art. 9-1 (responsabilité civile du copropriétaire) ; Ma Sécurité, ministère de l'Intérieur (cambriolage) ; service-public.gouv.fr (Opération tranquillité vacances). Aucune donnée n'est enregistrée ni envoyée : la liste est établie dans votre navigateur.

Estimation indicative : la liste suit les règles générales et les clauses les plus courantes ; votre contrat fait foi.

Les rubriques

Choisir, prévenir, louer, être indemnisé : les quatre rubriques

Les articles du site sont rangés en quatre rubriques, de la souscription au sinistre découvert à distance.

Comment assurer une maison ou un appartement que l’on n’habite qu’une partie de l’année : garanties utiles, inoccupation, franchise, copropriété, bord de mer ou montagne, piscine et dépendances. Changement d’assureur, sous-assurance et exclusions à repérer y sont traités.

Une maison fermée plusieurs mois s’expose au gel, aux fuites, au cambriolage, aux nuisibles et au squat. Hivernage, alarme et caméras connectées, détecteurs de fuite, visites régulières, voisin de confiance et checklist de fermeture aident à limiter ces risques.

Louer ou prêter sa résidence secondaire change la couverture : location saisonnière ou via Airbnb, statut LMNP, gîte, conciergerie, prêt à la famille ou à des amis. Les clauses du contrat de location, l’assurance PNO et les déclarations à faire à l’assureur sont détaillées.

Un sinistre découvert à distance ou après plusieurs mois pose des questions propres : délai de déclaration, preuves, clause de non-occupation, franchise majorée. Cambriolage, dégât des eaux, tempête, procédure Cat Nat, refus d’indemnisation et suivi du dossier à distance sont couverts.

Comparatif

Les trois lectures qui départagent les contrats résidence secondaire

Chaque point est lu contrat par contrat dans le comparatif, avec la même grille pour les dix assureurs.

Comparatif

Une limite de jours vides rend la garantie vol inutile pour une maison fermée l’hiver. Quelques contrats la lèvent, à conditions.

Comparatif

Un contrat pensé pour la résidence secondaire, ou la multirisque classique avec une option : ce que chaque voie change dans les clauses.

Comparatif

La franchise vol double parfois sans le moyen de protection exigé. Lequel, et à quel prix d’installation, se lit dans les conditions.

L’édito

Maison fermée, propriétaire toujours en première ligne

Photo de Paul Maillard

Un édito dePaul MaillardRubrique « Risques et prévention »

Mis à jour le 17 novembre 2026

On ferme une résidence secondaire à clé en partant. Les obligations de son propriétaire, elles, restent ouvertes toute l’année. La loi ne tient aucun compte du nombre de semaines que vous passez sur place : un bâtiment, un terrain et un domicile vous engagent, que vous soyez là ou à des centaines de kilomètres.

En choisissant son assurance, on pense à ce que le contrat vous doit, moins à ce que vous devez aux autres. Trois situations le montrent.

Le bâtiment répond de son état

Une tuile qui tombe sur la voiture du voisin, un mur de clôture qui s’effondre, une cheminée fragilisée par un hiver sans entretien : pour une maison peu visitée, ces dégradations lentes passent facilement inaperçues. Le Code civil est pourtant clair : « Le propriétaire d’un bâtiment est responsable du dommage causé par sa ruine, lorsqu’elle est arrivée par une suite du défaut d’entretien ou par le vice de sa construction » (art. 1244).

Votre absence n’y change rien. C’est votre responsabilité civile de propriétaire qui sera recherchée. Vérifiez donc que votre contrat la couvre bien pour ce logement-là, et gardez une trace des travaux d’entretien : l’un ne va pas sans l’autre.

Autour de la maison, le débroussaillement

Pour les maisons de vacances du Sud, souvent habitées seulement l’été, l’obligation légale de débroussaillement est un sujet à part entière. Elle vise les constructions situées « à moins de 200 mètres des massifs forestiers, landes, maquis ou garrigues classés à risque d’incendie », sur une profondeur minimale de 50 mètres autour de la construction. Service-public.gouv.fr le rappelle sans détour : en tant que propriétaire, c’est à vous de débroussailler, et des sanctions pénales s’appliquent si vous ne le faites pas.

Le Code des assurances en tire aussi les conséquences. Si des dommages garantis viennent d’un incendie de forêt et qu’il est établi que l’assuré n’a pas respecté ses obligations au titre du code forestier, l’assureur peut appliquer, en plus des franchises du contrat, « une franchise supplémentaire d’un montant maximum de 5 000 euros » (art. L122-8). Le débroussaillement se prévoit donc avant l’été, pas au moment de rouvrir la maison.

Une résidence secondaire ne met jamais son propriétaire en congé : l’assurance intervient après coup, et toujours au regard de ce qui a été fait avant.

Une maison vide reste un domicile

Reste la crainte du squat. La loi vous protège, à condition de respecter ses règles. Service-public.gouv.fr indique que le squat d’une résidence principale ou d’une « résidence secondaire meublée » est puni de 3 ans d’emprisonnement et de 45 000 € d’amende, et que la trêve hivernale ne s’applique pas dans ce cas.

Mais il est interdit de faire partir soi-même les occupants. La démarche commence par une plainte pour violation de domicile ; le préfet, saisi ensuite, a 48 heures pour se prononcer. D’où l’intérêt de pouvoir prouver sans délai que les lieux sont bien votre domicile : titre de propriété, factures, photos de l’intérieur.

Notre méthode : partir de vos devoirs de propriétaire

Ce site n’est ni assureur ni courtier et ne perçoit aucune commission. Avant de comparer des garanties, nous vous proposons de répondre à trois questions :

  • Qui vérifie l’état de la toiture, des murs et des clôtures entre deux séjours ?
  • Votre terrain est-il situé dans une zone soumise au débroussaillement ?
  • Seriez-vous en mesure, à distance, de prouver que la maison est votre domicile ?

La rubrique Risques et prévention traite chacun de ces points. Notre guide pour bien choisir son contrat reprend la méthode complète, et le comparatif des contrats résidence secondaire lit les conditions générales de plusieurs assureurs sur les clauses qui comptent quand la maison est vide.

Aucune de ces pages ne peut garantir qu’un sinistre sera pris en charge : seul votre contrat fait foi.

Résidence secondaire

Questions fréquentes sur l'assurance résidence secondaire

Obligation d’assurance, inoccupation, gel, location : des réponses courtes. La page des questions fréquentes va plus loin.

Une résidence secondaire doit-elle être assurée ?

La loi n’oblige que le locataire et le copropriétaire (responsabilité civile). Un propriétaire de maison isolée n’a aucune obligation, mais une maison vide huit mois par an est le bien le plus exposé au vol, au gel et à la tempête. Le contrat est un choix, sa lecture ne l’est pas.

Mon contrat de résidence principale couvre-t-il la seconde ?

Non, sauf extension expresse. Chaque logement a son contrat, avec ses propres clauses d’inoccupation. Certains assureurs proposent un contrat dédié aux résidences secondaires ; d’autres adaptent la multirisque habitation par une option.

Qu’est-ce que la clause d’inoccupation ?

Une limite de jours d’inoccupation par an au-delà de laquelle une garantie, le vol le plus souvent, ne joue plus. Elle se compte sur l’année et parfois sur une période continue. C’est la première ligne à lire.

Puis-je louer quelques semaines l’été ?

Oui, à condition de le déclarer à l’assureur : la location saisonnière change le risque. Sans déclaration, un sinistre survenu pendant la location peut être refusé.

Ce site vend-il des contrats ?

Non. Il n’est ni assureur ni courtier, ne touche aucune commission et ne demande aucune donnée pour lire le site ; le formulaire de contact ne sert qu’à poser une question. Le comparatif compare des clauses, pas des prix.

Qui écrit ce site

Nos experts

Les auteurs qui rédigent et mettent à jour les guides et les articles du site.

  • Photo de Sandrine Vasseur

    Sandrine Vasseur

    7 articles publiés

    Sandrine Vasseur tient la rubrique « Choisir son assurance résidence secondaire » d’Assurance Résidence Secondaire. Elle y traite le choix d’un contrat pour une résidence secondaire : garanties, franchises, périodes d’inoccupation. Ses articles s’appuient sur le Code des assurances et les conditions générales des contrats…

    Voir la page de Sandrine Vasseur →

  • Photo de Arthur Guillot

    Arthur Guillot

    3 articles publiés

    Au sein de la rédaction d’Assurance Résidence Secondaire, Arthur Guillot couvre la rubrique « Sinistres et indemnisation ». Il décrypte les sinistres découverts tardivement, la déclaration et l’indemnisation. Ses références : le Code des assurances et les délais inscrits aux contrats.

    Voir la page de Arthur Guillot →

  • Photo de Paul Maillard

    Paul Maillard

    3 articles publiés

    Sur Assurance Résidence Secondaire, Paul Maillard est responsable de la rubrique « Risques et prévention ». Il explique les risques d’un logement souvent vide et leur prévention : gel, vol, dégâts des eaux, intempéries, en citant les recommandations des assureurs et de Géorisques pour chaque…

    Voir la page de Paul Maillard →

  • Photo de Valérie Leblanc

    Valérie Leblanc

    3 articles publiés

    Valérie Leblanc suit pour Assurance Résidence Secondaire la rubrique « Location et usage de la résidence secondaire ». Elle y aborde l’usage de la résidence secondaire : prêt, location saisonnière, clauses du contrat. Chaque point est vérifié dans la réglementation des meublés de tourisme et…

    Voir la page de Valérie Leblanc →

Votre maison est vide
huit mois par an ?

C’est le cas que les contrats traitent le moins bien. Le comparatif lit dix assureurs sur les clauses qui comptent quand personne n’est là ; les guides expliquent chacune. Pour une question précise, le formulaire de contact.