Résidence secondaire inoccupée : les risques principaux
Une résidence secondaire est un logement dont le propriétaire n’a pas fait sa résidence principale, qu’il occupe donc de façon ponctuelle, pour les vacances ou les week-ends. Elle passe, la plupart du temps, davantage de semaines fermée qu’habitée. Cette absence prolongée ne change pas seulement le rythme de vie du propriétaire : elle modifie la nature des risques qui pèsent sur le logement. Un incident qui serait repéré en quelques heures dans une résidence principale peut, dans une maison vide, progresser pendant des jours ou des semaines avant d’être découvert.
Cet article dresse le panorama des risques propres à l’inoccupation prolongée d’une résidence secondaire : la détection tardive d’un sinistre, l’exposition accrue au cambriolage, et les clauses de vigilance que certains contrats d’assurance imposent en pareil cas. Il ne traite ni du choix des garanties à souscrire, ni du détail des mesures anti-cambriolage, deux sujets abordés ailleurs.
À retenir
– L’inoccupation n’augmente pas nécessairement la probabilité d’un incident, mais elle retarde sa détection, ce qui en aggrave souvent les conséquences.
– Une fuite d’eau lente ou un gel de canalisation peut endommager un logement pendant des semaines sans que personne ne s’en aperçoive.
– Un logement visiblement vide devient une cible plus repérable pour un cambriolage.
– Certains contrats d’assurance conditionnent leurs garanties au respect de clauses de vigilance en cas d’absence prolongée : visites régulières, coupure de l’eau ou de l’électricité.
– Le Code des assurances impose à l’assuré une obligation générale de déclaration sincère du risque ; il convient donc de vérifier ce que prévoit précisément son propre contrat.
Pourquoi l’inoccupation change la nature des risques
Dans un logement habité au quotidien, une anomalie se remarque presque immédiatement : une odeur d’humidité, un bruit d’écoulement, une trace sur un mur. Un sinistre, au sens courant de l’assurance habitation, est un événement dommageable susceptible d’ouvrir droit à une indemnisation, comme un dégât des eaux, un incendie ou un cambriolage. Sa gravité dépend souvent moins de sa cause initiale que du temps écoulé avant qu’il ne soit traité.
Une résidence secondaire, occupée par intermittence, ne bénéficie pas de cette surveillance continue. Un incident mineur au départ — un joint qui fuit légèrement, une canalisation fragilisée par le froid — peut ainsi s’aggraver considérablement avant le retour du propriétaire. C’est ce décalage entre la survenance du problème et sa découverte qui constitue le risque central d’un logement laissé vide une bonne partie de l’année.
La fuite d’eau non détectée
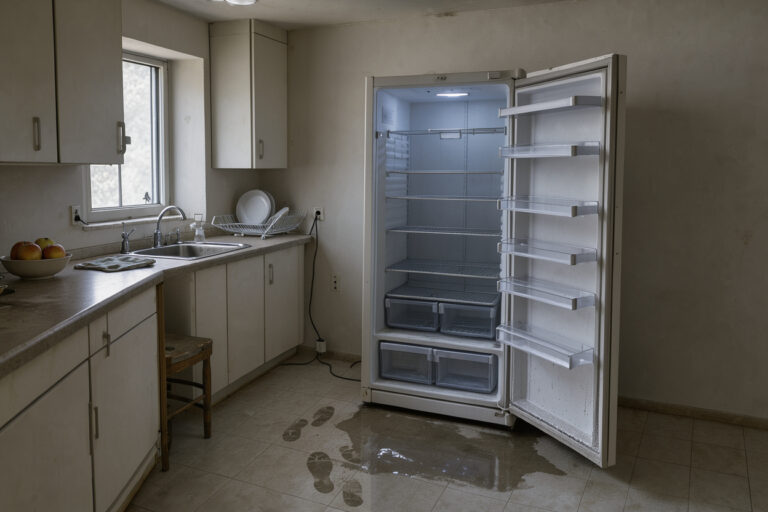
Une fuite d’eau lente ne se signale pas toujours par un écoulement visible. Elle peut provenir d’un joint de robinetterie, d’un flexible de machine à laver, d’une canalisation encastrée ou d’un chauffe-eau vieillissant. Dans un logement occupé quotidiennement, ce type d’incident est généralement repéré en quelques heures, par une variation de pression ou une trace d’humidité.
Dans une résidence secondaire fermée plusieurs semaines, la même fuite peut couler en continu jusqu’au retour du propriétaire. Les conséquences se mesurent alors en dégradations des sols et des murs, en développement de moisissures, et parfois en dommages aux logements voisins lorsque l’eau s’infiltre à travers un plancher ou une cloison mitoyenne. La facture d’eau, elle, ne révèle l’anomalie qu’au relevé suivant, souvent trop tard pour limiter les dégâts.
Le gel des canalisations en hiver
Le gel des canalisations est la formation de glace à l’intérieur d’un tuyau d’eau lorsque la température se maintient durablement sous 0 °C. Cette glace peut faire éclater la canalisation par dilatation. Un logement chauffé en permanence limite ce risque, même en cas de grand froid, car la chaleur ambiante empêche l’eau stagnante de geler dans les canalisations intérieures.
Une résidence secondaire non chauffée pendant l’hiver, ou chauffée de façon intermittente, expose davantage ses canalisations à ce phénomène, en particulier celles qui longent un mur extérieur, passent dans des combles ou desservent une annexe peu isolée. La rupture elle-même peut se produire pendant l’épisode de gel, mais ses effets ne deviennent visibles qu’au dégel, quand l’eau recommence à circuler dans une canalisation fissurée. Le décalage entre la rupture et sa découverte peut, là encore, transformer un incident localisé en sinistre étendu.
Une cible plus exposée au cambriolage
Un logement dont les volets restent fermés en continu, où le courrier s’accumule et où aucun mouvement n’est jamais visible, se repère plus facilement qu’une maison occupée quotidiennement. L’inoccupation prolongée constitue, à ce titre, un facteur d’exposition au cambriolage propre aux résidences secondaires.
Ce sujet fait l’objet d’un traitement dédié, avec les mesures de prévention à mettre en place ; il n’est pas développé ici au-delà de ce simple constat. Pour aller plus loin sur les moyens de sécuriser concrètement le logement, consultez nos guides pratiques.
Les clauses de vigilance imposées par certains contrats
Une clause d’inoccupation (parfois appelée clause de vigilance) est une disposition contractuelle qui subordonne le maintien de certaines garanties au respect d’obligations précises pendant les périodes où le logement reste vide. Toutes les compagnies ne prévoient pas les mêmes exigences, et certains contrats n’en comportent aucune au-delà des règles générales : c’est pourquoi la lecture des conditions générales et particulières du contrat reste indispensable.
Les clauses les plus courantes, lorsqu’elles existent, portent sur trois types d’obligations. La première est une visite régulière du logement, par le propriétaire lui-même ou par un tiers désigné : voisin, gardien, agence. La deuxième est la coupure de l’alimentation en eau, et parfois en électricité, au-delà d’un certain nombre de jours d’absence. La troisième est l’information de l’assureur lorsque la durée d’inoccupation dépasse un seuil fixé au contrat.
Sur le plan légal, l’assuré est tenu à une obligation générale de sincérité dans la description du risque qu’il fait garantir, au moment de la souscription comme en cours de contrat (Code des assurances, art. L113-2). Une déclaration inexacte ou une omission peut avoir des conséquences sur la garantie, dont l’ampleur dépend du caractère intentionnel ou non du manquement (Code des assurances, art. L113-9). Le principe de bonne foi de l’assuré encadre plus largement l’ensemble de la relation contractuelle (Code des assurances, art. L113-1). Ces textes ne détaillent pas eux-mêmes le contenu d’une clause d’inoccupation : celui-ci relève de chaque contrat, ce qui justifie de s’y référer directement plutôt que de se fier à une règle générale.
Pour une présentation générale du fonctionnement d’un contrat multirisque habitation, la fiche pratique de service-public.fr constitue une référence utile.
Réduire l’exposition sans attendre un sinistre
Sans entrer dans la liste des garanties à souscrire, quelques réflexes limitent la probabilité qu’un incident dégénère faute d’être repéré à temps. Organiser des visites régulières, par soi-même ou par un tiers de confiance, reste le moyen le plus direct de raccourcir le délai entre la survenance d’un problème et sa détection. Couper l’alimentation en eau générale avant une absence longue supprime le risque de fuite continue pendant la période d’inoccupation. Avant l’hiver, purger ou isoler les canalisations exposées au gel, en particulier celles situées contre un mur extérieur ou dans un local non chauffé, réduit le risque de rupture.
Ces mesures relèvent de la prévention et de l’organisation, pas du choix d’un contrat : elles ont vocation à s’appliquer quel que soit l’assureur retenu. Pour les questions pratiques sur l’organisation d’une absence prolongée, la rubrique FAQ du site répond aux interrogations les plus fréquentes, et nos guides détaillent la marche à suivre pour bien lire son contrat.
Questions fréquentes
Une résidence secondaire inoccupée est-elle plus risquée qu’une résidence principale ?
Elle n’est pas nécessairement plus exposée à la survenance d’un incident, mais l’absence prolongée retarde sa détection. C’est ce délai, plus que la probabilité de l’incident lui-même, qui aggrave généralement les conséquences d’un sinistre en résidence secondaire.
Faut-il couper l’eau dans une résidence secondaire inoccupée ?
C’est une précaution généralement recommandée avant une absence longue, et parfois exigée par le contrat d’assurance selon les clauses de vigilance qu’il prévoit. Le meilleur réflexe consiste à vérifier ce que prévoient précisément les conditions générales et particulières de son propre contrat.
Que se passe-t-il si une clause de vigilance n’est pas respectée ?
Les conséquences dépendent des termes exacts du contrat et du contexte du manquement. Le Code des assurances pose un principe général de sincérité et de bonne foi de l’assuré dans la description du risque (art. L113-1 et art. L113-2), mais seul l’examen du contrat souscrit permet de savoir ce qui s’applique concrètement en cas de non-respect.
En résumé
L’inoccupation prolongée d’une résidence secondaire modifie la nature des risques qui pèsent sur elle, plus qu’elle n’en crée de nouveaux : une fuite d’eau ou un gel de canalisation peut progresser sans être vu, le logement devient une cible plus visible pour un cambriolage, et certains contrats imposent des clauses de vigilance — visites régulières, coupure de l’eau ou de l’électricité — dont le respect conditionne parfois la garantie. Avant toute absence longue, la première étape reste de relire attentivement les conditions générales et particulières de son propre contrat, seul document qui précise réellement les obligations applicables.
Pour aller plus loin sur les mesures concrètes de prévention et sur le choix d’un contrat adapté à une résidence secondaire, consultez nos guides, notre comparatif des meilleures assurances et notre lexique de l’assurance habitation.