Coupure d’électricité prolongée : quels risques pour la maison
Dans une maison occupée, une coupure de courant de quelques heures est rarement grave : on s’en aperçoit, on attend, le courant revient. Dans une résidence secondaire fermée pendant plusieurs semaines, le scénario change de nature. Personne n’est là pour constater l’arrêt de l’alimentation, et une panne qui dure des heures, voire des jours, peut passer totalement inaperçue jusqu’à la prochaine visite.
Or plusieurs équipements de la maison dépendent en silence de l’électricité : le chauffage, l’alarme, parfois une pompe de relevage. Cet article détaille les risques concrets d’une coupure prolongée non détectée, la garantie applicable selon la cause de la panne, et les moyens d’y être averti à temps.
À retenir
– Une coupure de courant prolongée arrête le chauffage, ce qui expose les canalisations au gel en hiver.
– Le contenu du congélateur et du réfrigérateur peut être perdu si la coupure se prolonge.
– Une alarme reliée au secteur sans batterie de secours cesse de fonctionner dès la coupure.
– En zone humide, une pompe de relevage à l’arrêt peut laisser l’eau s’accumuler.
– La prise en charge dépend de la cause de la coupure : réseau électrique ou installation interne.
Pourquoi une coupure de courant passe inaperçue en résidence secondaire
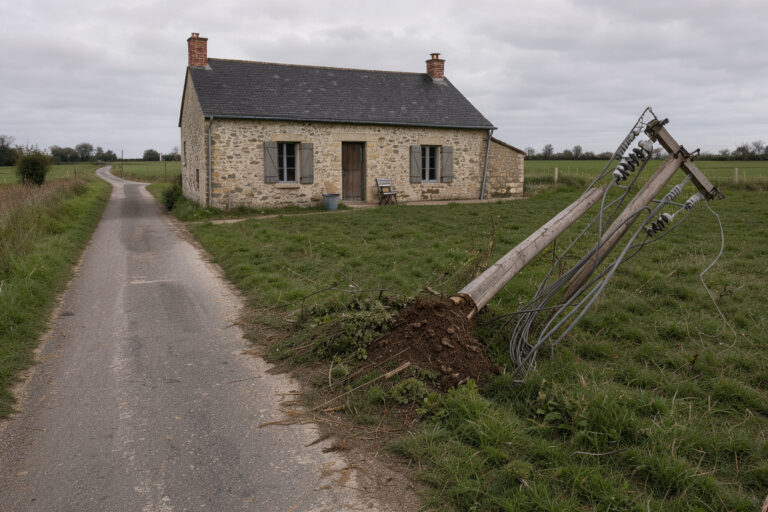
Une résidence secondaire est un logement occupé de façon occasionnelle, souvent inhabité plusieurs semaines ou mois d’affilée. Sans présence régulière ni système d’alerte, rien ne signale que l’alimentation électrique s’est interrompue. La coupure peut avoir plusieurs origines : un incident sur le réseau de distribution géré par Enedis, une intempérie (tempête, chute d’arbre sur une ligne), un déclenchement du disjoncteur général, ou encore un dysfonctionnement du compteur lui-même.
Dans un logement occupé au quotidien, l’absence de courant se remarque en quelques minutes. Dans une maison fermée, le délai avant qu’un tiers ne le constate dépend uniquement de la fréquence des visites. C’est cette absence de détection, plus que la coupure elle-même, qui transforme un incident réseau banal en risque pour le logement. Pour une vue d’ensemble des vulnérabilités propres à un logement inoccupé, voir les risques principaux d’une résidence secondaire inoccupée.
Chauffage à l’arrêt : le risque de gel des canalisations en hiver
Hors période de gel, une coupure de quelques heures n’a généralement pas de conséquence sur la plomberie. En hiver, en revanche, l’arrêt du chauffage prive la maison de la seule protection active contre le gel des canalisations. Si les températures extérieures descendent sous zéro pendant plusieurs jours consécutifs sans que le chauffage ne reparte, l’eau stagnante dans les tuyaux peut geler, se dilater et fissurer la canalisation, avec un dégât des eaux à la clé une fois le dégel amorcé.
Ce mécanisme et les mesures de prévention associées (purge, maintien d’une température minimale, isolation des canalisations exposées) sont détaillés dans le gel des canalisations en résidence secondaire inoccupée. Pour une préparation plus large avant la saison froide, la checklist complète d’hivernage reste la référence à suivre chaque année.
Congélateur et réfrigérateur : la perte du contenu
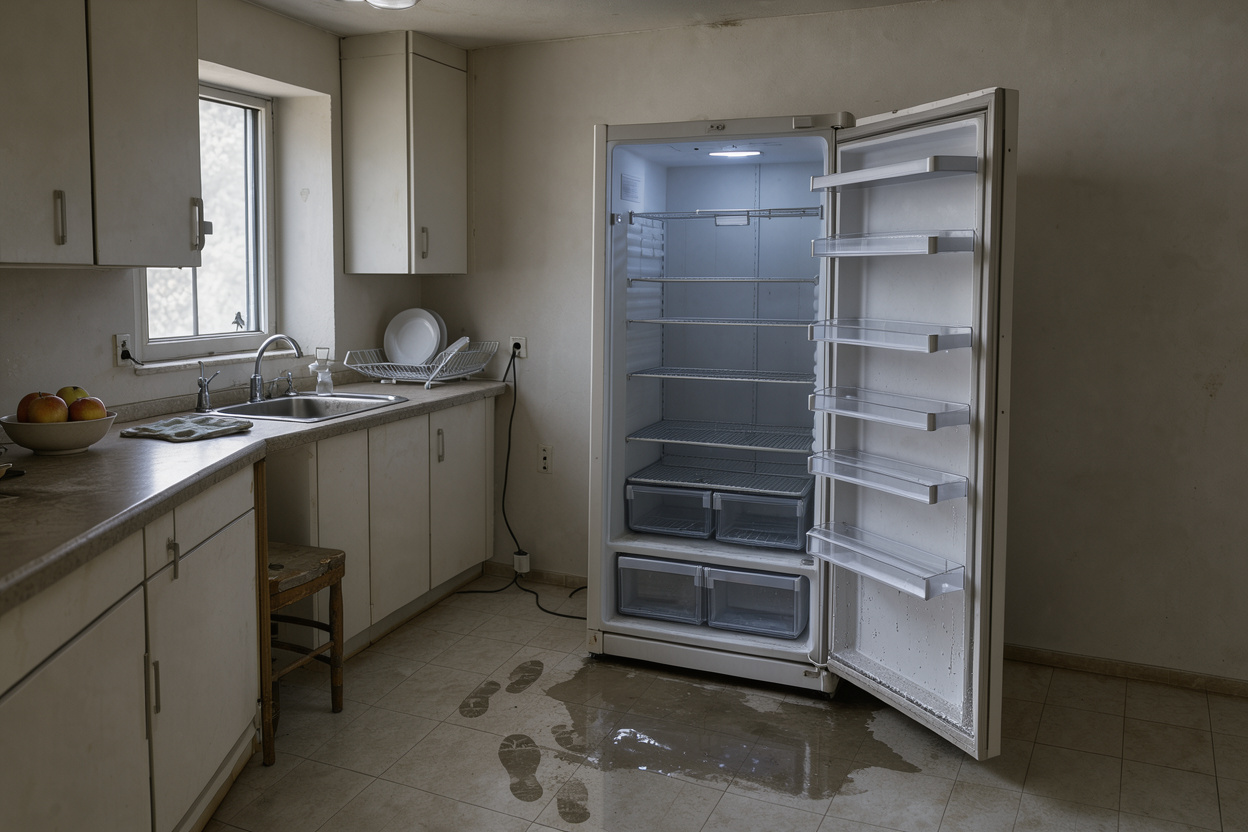
La chaîne du froid est le maintien continu d’une température basse permettant de conserver des denrées alimentaires sans risque sanitaire ; elle est rompue dès que la température d’un congélateur ou d’un réfrigérateur remonte de façon durable. Un appareil bien rempli et fermé conserve le froid plus longtemps qu’un appareil peu garni, mais au-delà d’un certain délai, la rupture de la chaîne du froid devient inévitable en cas de coupure prolongée.
Certains contrats d’assurance habitation prévoient une garantie « dommages électriques » ou une option dédiée à la perte de denrées alimentaires. Elle est généralement applicable lorsque le sinistre résulte d’un événement accidentel : coupure de courant prolongée liée au réseau, court-circuit ou variation de tension. Ce type de garantie couvre parfois aussi les appareils électriques eux-mêmes lorsqu’ils sont endommagés par la coupure, comme le rappellent plusieurs assureurs, dont MAIF et Cardif. Elle n’est toutefois pas systématique : elle figure souvent en option du contrat, à vérifier au cas par cas.
Le délai généralement observé pour déclarer ce type de sinistre est de 5 jours ouvrés après sa découverte. Ce délai peut toutefois varier selon les conditions générales de chaque contrat. Voir le délai de déclaration de sinistre pour une résidence secondaire et les garanties indispensables pour une résidence secondaire pour vérifier ce qui figure dans son propre contrat.
Alarme désactivée et pompe de relevage à l’arrêt
Deux équipements de sécurité dépendent directement de l’alimentation électrique et cessent de fonctionner dès la coupure, sauf s’ils disposent d’une batterie de secours.
Une alarme reliée au secteur est un système de détection intrusion ou incendie alimenté par le courant domestique. Sans batterie de secours dimensionnée pour tenir plusieurs jours, elle s’arrête en même temps que l’électricité, laissant la maison sans protection active pendant toute la durée de la panne. Vérifier l’autonomie de son système et privilégier un modèle avec alimentation de secours fiable fait partie des points à examiner avant de partir. Le comparatif des alarmes connectées détaille les critères à comparer, et prévenir un cambriolage donne une vue plus large des mesures de dissuasion.
Dans les logements situés en zone humide, en sous-sol ou en zone inondable, une pompe de relevage assure l’évacuation des eaux qui s’infiltrent ou remontent naturellement. À l’arrêt pendant une coupure prolongée, elle laisse l’eau s’accumuler sans évacuation, avec un risque d’inondation intérieure d’autant plus élevé que la maison reste fermée et que personne ne peut intervenir.
Détecter la coupure à distance plutôt que la subir
La seule parade réellement efficace contre une coupure prolongée non détectée est la détection à distance, complétée si possible par une présence régulière sur place.
La télérelève est un système de relevé automatique et à distance de la consommation électrique, intégré notamment au compteur Linky, qui permet de suivre l’activité du logement sans s’y déplacer. Couplée à des objets connectés de suivi de consommation ou à des capteurs dédiés, elle peut alerter le propriétaire par notification dès qu’une coupure ou une absence de consommation anormale est détectée. Le délai entre l’incident et son signalement s’en trouve considérablement réduit. Un système de surveillance à distance complète utilement ce dispositif, tout comme un détecteur de fuite d’eau connecté pour couvrir spécifiquement le risque de dégât des eaux consécutif à l’arrêt d’une pompe de relevage.
Quand la détection connectée n’est pas envisageable, une visite régulière par un proche ou un tiers de confiance reste la solution la plus simple : elle permet de constater une coupure prolongée avant que ses conséquences ne s’aggravent, et de réagir (relance du chauffage, vidage du congélateur, signalement au distributeur) dans un délai raisonnable.
Quelle garantie s’applique selon la cause de la coupure
La prise en charge d’une coupure de courant dépend avant tout de son origine, et distingue deux logiques différentes : la responsabilité du distributeur d’électricité d’un côté, l’assurance habitation de l’autre.
Lorsque la coupure résulte d’un dysfonctionnement du réseau de distribution, la responsabilité du gestionnaire du réseau peut être engagée sur le fondement de l’article 1245 du Code civil, relatif à la responsabilité du fait des produits défectueux. C’est ce qu’a rappelé la cour d’appel de Versailles dans un arrêt du 27 mars 2018. Par ailleurs, un mécanisme d’indemnisation automatique existe indépendamment de toute faute prouvée. Lorsque l’électricité a été interrompue pendant plus de 5 heures consécutives, un dédommagement forfaitaire est calculé selon la puissance souscrite et versé par Enedis dans le cadre du TURPE (tarif d’utilisation du réseau public d’électricité), conformément à la délibération de la Commission de régulation de l’énergie n° 2021-13 du 21 janvier 2021.
Ce dédommagement lié au réseau ne se substitue pas à l’assurance habitation, qui intervient séparément pour couvrir les dommages matériels constatés dans le logement : denrées perdues, appareils électriques endommagés, dégâts des eaux consécutifs au gel des canalisations ou à l’arrêt d’une pompe de relevage. Les conditions d’application varient selon les garanties souscrites et la cause précise retenue : incident sur le réseau, intempérie ou panne interne à l’installation du logement. La marche à suivre pour déclarer ce type de sinistre est détaillée dans la procédure de déclaration d’un sinistre.
Questions fréquentes
Une coupure de courant est-elle automatiquement indemnisée par Enedis ?
Au-delà de 5 heures consécutives de coupure, un dédommagement forfaitaire est versé, calculé selon la puissance souscrite, dans le cadre du TURPE défini par la délibération de la Commission de régulation de l’énergie n° 2021-13 du 21 janvier 2021. Ce dédommagement concerne la coupure réseau elle-même, pas les dommages matériels constatés dans le logement.
Mon assurance habitation couvre-t-elle la perte de mon congélateur ?
Cela dépend des garanties souscrites : certains contrats incluent une garantie « dommages électriques » ou une option dédiée à la perte de denrées, applicable en cas d’événement accidentel comme une coupure prolongée. Cette option n’est pas systématique ; il convient de vérifier ses propres conditions générales. Voir les garanties indispensables pour une résidence secondaire.
Que faire si personne ne peut se rendre sur place pendant l’absence ?
Privilégier un dispositif de détection à distance de la consommation électrique (télérelève, objets connectés) permettant une alerte rapide, ou organiser une visite régulière par un proche ou un tiers de confiance capable de constater une coupure prolongée et de réagir avant que ses conséquences ne s’aggravent.
En résumé
Une coupure de courant prolongée en résidence secondaire inoccupée n’est problématique que parce qu’elle risque de passer inaperçue. Ses conséquences potentielles touchent plusieurs points sensibles du logement : arrêt du chauffage et risque de gel des canalisations en hiver, perte du contenu du congélateur et du réfrigérateur, désactivation d’une alarme non secourue par batterie, arrêt d’une pompe de relevage en zone humide. La prise en charge dépend ensuite de la cause précise de la coupure, entre indemnisation liée au réseau électrique et garanties propres à l’assurance habitation.
Face à ce risque de détection tardive, deux réponses complémentaires existent : un dispositif de suivi à distance de la consommation électrique, et une présence régulière, humaine ou déléguée à un tiers de confiance, capable de constater rapidement toute anomalie. Il reste utile de vérifier ses propres garanties d’assurance et son dispositif de surveillance avant chaque période d’absence prolongée.