Déclarer un sinistre en résidence secondaire : la procédure
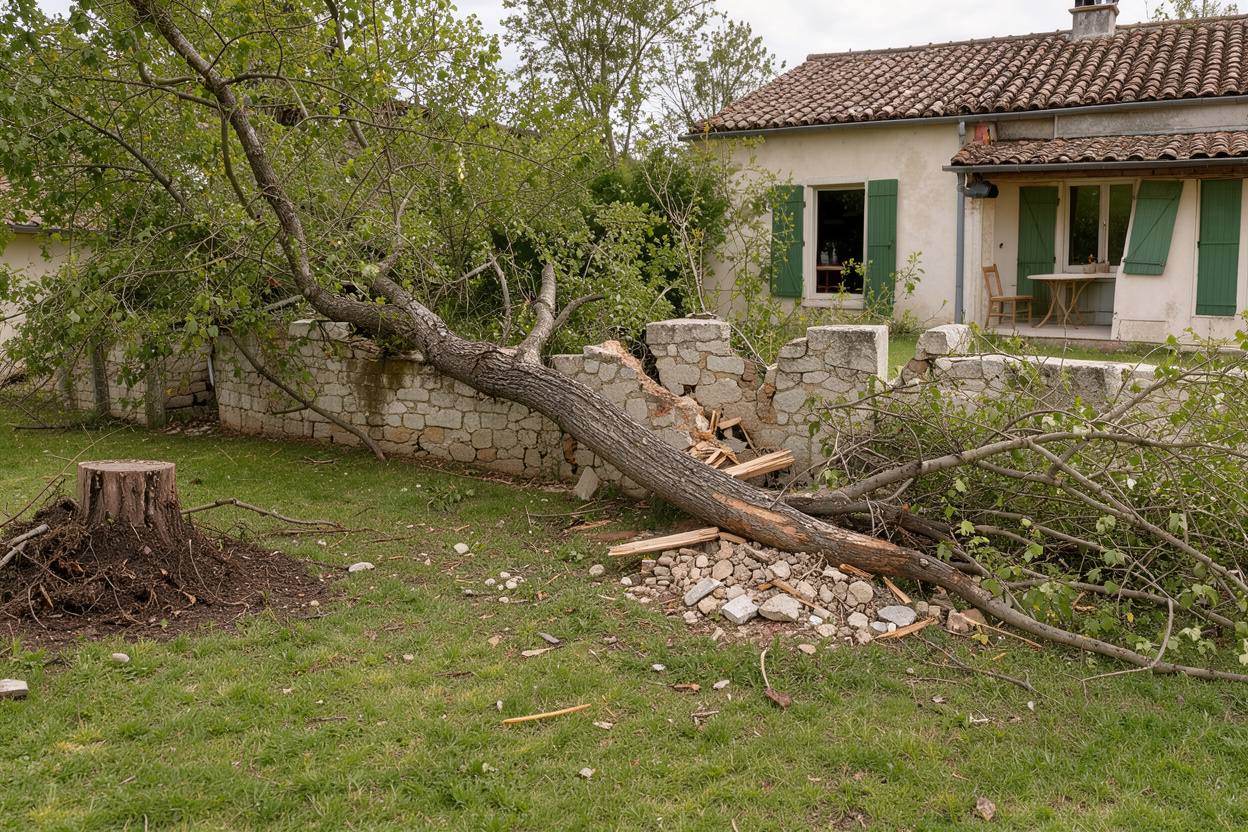
Un dégât des eaux, un cambriolage ou une tempête ne se déroulent jamais au bon moment. Dans une résidence secondaire, il arrive surtout qu’on ne s’en aperçoive pas tout de suite. Le logement n’étant pas occupé en permanence, le sinistre peut être découvert plusieurs jours après qu’il s’est produit, parfois par un tiers plutôt que par le propriétaire lui-même. Cette situation change la façon de procéder : qui prévenir en premier, comment sécuriser le bien et monter un dossier à distance, et quand un expert d’assurance doit intervenir.
Cet article détaille la procédure complète, étape par étape. Les délais légaux précis selon le type de sinistre font l’objet d’un article dédié sur ce site ; ils ne sont ici qu’évoqués en toile de fond.
À retenir
– Un sinistre en résidence secondaire est souvent découvert avec retard, par un voisin, un syndic ou lors d’une visite.
– Il faut prévenir l’assureur dès la découverte, et le syndic en copropriété si des parties communes sont touchées.
– Un dossier peut être constitué à distance : photos datées, description écrite, éventuel dépôt de plainte.
– Un tiers de confiance peut être mandaté pour constater les dégâts ou réceptionner un professionnel sur place.
– Pour les sinistres importants ou difficiles à évaluer à distance, l’assureur mandate un expert avant toute remise en état.
Une découverte souvent tardive et indirecte
La première particularité d’un sinistre en résidence secondaire tient à sa découverte. Contrairement à une résidence principale, où les dégâts sont constatés par les occupants dès qu’ils surviennent, un logement inoccupé une grande partie de l’année peut subir un sinistre sans que personne ne s’en rende compte immédiatement.
Un sinistre est un événement soudain et non intentionnel (dégât des eaux, incendie, tempête, vol, vandalisme, catastrophe naturelle) qui cause un dommage couvert par un contrat d’assurance. Dans le cas d’une résidence secondaire, ce dommage est souvent signalé au propriétaire par un tiers : un voisin qui remarque une infiltration, un gardien d’immeuble, ou le syndic informé par d’autres copropriétaires. Il arrive aussi que le propriétaire lui-même découvre les dégâts, lors d’une visite ou avant une période de location.
Ce décalage entre la survenance du sinistre et sa découverte a une conséquence importante. Le point de départ du délai légal de déclaration à l’assureur ne correspond pas nécessairement à la date de l’événement : il peut être rattaché à la date à laquelle le propriétaire en a eu connaissance. Le détail de ces délais, qui varient selon la nature du sinistre, est traité dans l’article de ce site consacré spécifiquement aux délais de déclaration pour une résidence secondaire. Ce qui compte ici, c’est d’agir sans tarder dès que l’information parvient au propriétaire, quelle que soit la manière dont elle lui est parvenue.
Pour les règles générales applicables à la déclaration d’un sinistre à son assureur, la fiche pratique de l’administration constitue une référence utile.
Qui prévenir en premier
Une fois le sinistre découvert, l’ordre dans lequel les interlocuteurs sont prévenus a son importance, surtout quand le propriétaire n’est pas sur place.
L’assureur est le premier interlocuteur à contacter, quelle que soit la source de l’information (constat personnel ou signalement par un tiers). La plupart des contrats prévoient plusieurs canaux pour déclarer à distance : téléphone dédié, espace client en ligne ou application mobile. Mieux vaut conserver ces coordonnées accessibles même loin de la résidence secondaire, par exemple sur un smartphone.
Le syndic de copropriété doit être informé sans délai lorsque le bien est situé en copropriété et que le sinistre touche ou risque de toucher des parties communes (toiture, canalisations collectives, façade). Le syndic peut aussi faire intervenir en urgence une entreprise, en attendant l’arrivée du propriétaire ou de son mandataire. Ses obligations en cas de sinistre touchant les parties communes sont rappelées par l’Agence nationale pour l’information sur le logement.
Le voisinage ou la personne qui a signalé le sinistre reste un interlocuteur précieux dans les heures qui suivent. C’est souvent elle qui peut donner les premiers éléments factuels : ce qui a été constaté, depuis quand, l’ampleur apparente des dégâts. Elle peut aussi, le cas échéant, accueillir un professionnel dépêché en urgence.
Les autorités (secours, police ou gendarmerie) doivent être prévenues sans attendre en cas d’urgence, de danger, de vol ou de vandalisme, indépendamment de la démarche auprès de l’assureur.
Sécuriser les lieux et limiter l’aggravation, même à distance
Au-delà de la déclaration proprement dite, l’assuré a l’obligation générale de prendre les mesures raisonnables pour éviter l’aggravation des dommages. Cette obligation, prévue par le Code des assurances, s’applique aussi à une résidence secondaire, mais elle est plus délicate à respecter lorsque le propriétaire n’est pas sur place.
Concrètement : coupure de l’eau ou de l’électricité, pose d’une bâche sur une toiture endommagée, remplacement provisoire d’une serrure forcée. Quand le propriétaire ne peut pas intervenir rapidement, ces mesures sont effectuées par un professionnel local contacté en urgence, par l’intermédiaire d’un tiers présent sur place.
Un mandat est l’autorisation donnée par une personne (le mandant) à une autre (le mandataire) d’agir en son nom pour accomplir un ou plusieurs actes déterminés. Dans le contexte d’un sinistre en résidence secondaire, un mandat même informel, mais idéalement formalisé par un court écrit, permet à un tiers de confiance d’agir sans attendre le retour du propriétaire. Il peut ainsi réceptionner un professionnel, faire réaliser des mesures conservatoires urgentes, ou simplement constater l’état des lieux.
Constituer un dossier de déclaration sans être sur place
La déclaration de sinistre doit être accompagnée d’éléments permettant à l’assureur d’évaluer les dommages. L’éloignement du propriétaire ne dispense pas de cette étape ; il oblige simplement à l’organiser différemment.
Les photos et vidéos datées des dégâts constituent la pièce la plus utile du dossier. Elles peuvent être prises par le propriétaire lors d’un déplacement ultérieur, ou plus rapidement par le tiers qui a découvert le sinistre ou le mandataire sur place. L’idéal : une vue d’ensemble de la zone touchée, puis des gros plans sur les éléments endommagés.
Une liste des biens endommagés, aussi précise que possible, accompagnée des justificatifs d’achat disponibles (factures, tickets de caisse), facilite l’évaluation du montant du sinistre. Pour les résidences meublées de longue date, ces justificatifs ne sont pas toujours conservés ; une description détaillée (marque, âge approximatif, état) reste alors utile.
En cas de vol ou d’acte de vandalisme, un dépôt de plainte auprès de la police ou de la gendarmerie est une étape à ne pas négliger, y compris lorsque le propriétaire n’habite pas sur place. Ce dépôt peut être effectué dès que le propriétaire en a la possibilité. La déclaration à l’assureur n’a pas à attendre ce dépôt pour être initiée.
Enfin, une description écrite des circonstances, reprenant les informations transmises par le témoin quand le propriétaire n’a pas constaté les faits lui-même, complète utilement le dossier.
Confier un mandat à un tiers sur place
Quand le propriétaire ne peut pas se rendre rapidement sur place, s’appuyer sur un tiers de confiance permet d’avancer sans attendre.
Ce tiers peut être un voisin, un gardien d’immeuble, le syndic ou une agence de gestion locative si le bien lui est confié. Son rôle : constater l’état des lieux, prendre des photos, réceptionner une entreprise, ou surveiller l’avancement des travaux entre deux visites du propriétaire.
Un mandat écrit simple, même bref, apporte de la clarté et évite les malentendus, notamment vis-à-vis des professionnels sollicités. Il a toutefois ses limites : le tiers ne signe pas la déclaration de sinistre à la place de l’assuré, sauf procuration formelle. L’assuré reste l’interlocuteur officiel de l’assureur, même si les constats matériels ont été faits par un mandataire.
Le rôle de l’expert d’assurance
Pour un sinistre important, complexe ou difficile à évaluer à distance, l’assureur mandate un expert. Ce recours est particulièrement fréquent pour les résidences secondaires, dans la mesure où le propriétaire n’est pas toujours en mesure d’apprécier lui-même rapidement l’ampleur réelle des dégâts.
L’expert d’assurance intervient pour déterminer la cause du sinistre, évaluer l’étendue des dommages et chiffrer le montant de l’indemnisation, selon des modalités encadrées par la réglementation. Le déroulement de l’expertise et les recours possibles en cas de désaccord sont également présentés par l’administration. Lorsque le propriétaire ne peut pas être présent le jour de la visite d’expertise, celle-ci peut être organisée en présence du mandataire désigné, du syndic ou d’un représentant de l’agence de gestion, à condition d’en avoir informé l’assureur en amont.
En principe, les travaux de remise en état ne doivent pas commencer avant le passage de l’expert. Seules les mesures conservatoires strictement nécessaires restent possibles avant son passage : bâchage, coupure d’un réseau, séchage d’urgence. En cas de désaccord sur les conclusions, l’assuré peut demander une contre-expertise selon les modalités du contrat.
Pour mieux comprendre l’ensemble des garanties applicables à ce type de bien, le guide complet de l’assurance résidence secondaire présente les points de vigilance à connaître avant la survenance d’un sinistre. Le lexique des termes de l’assurance habitation détaille par ailleurs les notions employées dans cet article, comme celles de sinistre ou de mandat.
Questions fréquentes
Que faire si je découvre le sinistre plusieurs jours après qu’il s’est produit ?
Il faut prévenir l’assureur dès que l’information parvient au propriétaire, même si le sinistre lui-même est survenu plus tôt. Le point de départ du délai de déclaration et les règles applicables selon le type de sinistre sont détaillés dans l’article de ce site consacré spécifiquement aux délais de déclaration pour une résidence secondaire. En pratique, mieux vaut toujours déclarer sans attendre plutôt que de chercher à déterminer soi-même si le délai est encore ouvert.
Puis-je faire déclarer le sinistre par mon voisin à ma place ?
Un voisin ou un autre tiers de confiance peut constater les dégâts, prendre des photos ou réceptionner un professionnel, mais il ne peut pas se substituer au propriétaire pour la déclaration officielle auprès de l’assureur, sauf procuration formelle. L’assuré reste l’interlocuteur du dossier, même lorsque les constats matériels ont été effectués par un mandataire.
Dois-je attendre le passage de l’expert avant de faire réparer ?
En principe, oui, pour l’essentiel des travaux de remise en état, afin de ne pas gêner l’évaluation des dommages par l’expert. Les mesures conservatoires urgentes destinées à éviter une aggravation (bâchage d’une toiture, coupure de l’eau, séchage d’urgence) restent possibles et recommandées avant son passage, dans le cadre de l’obligation générale de limiter les dommages.
En résumé
Déclarer un sinistre en résidence secondaire suit la même logique qu’ailleurs, avec une contrainte supplémentaire : l’éloignement. La découverte est souvent tardive et passe par un tiers ; l’assureur doit être prévenu sans délai dès que l’information est connue, avec le syndic en parallèle si des parties communes sont concernées. Le dossier se constitue à distance grâce à des photos datées, une description écrite et, si nécessaire, un dépôt de plainte. Un tiers mandaté sur place facilite les constats, sans se substituer au propriétaire pour la déclaration elle-même. Pour les sinistres importants, l’expert d’assurance joue un rôle central avant toute remise en état.
Pour connaître précisément les délais légaux applicables selon le type de sinistre, reportez-vous à l’article dédié de ce site. Pour les questions les plus courantes sur l’assurance d’une résidence secondaire, consultez la foire aux questions ou comparez les options de couverture dans notre comparatif des meilleures assurances résidence secondaire.