Coupure d’électricité prolongée : quels risques pour la maison ?
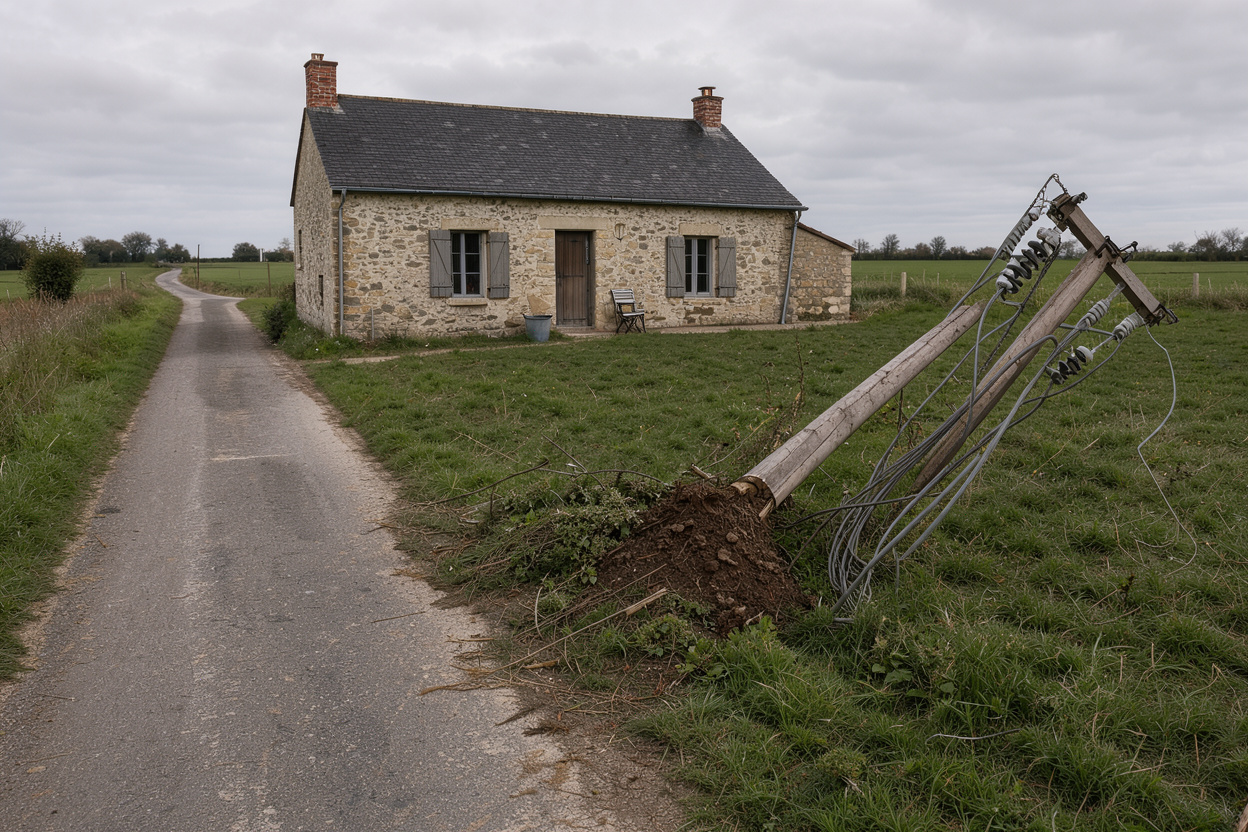
Quand une résidence secondaire reste inoccupée plusieurs semaines, personne n’est là pour remarquer que le courant a été coupé. Le chauffage s’arrête, l’alarme peut tomber en panne, le congélateur se réchauffe en silence. Le problème n’est pas la coupure elle-même : c’est tout ce qu’elle déclenche en cascade avant que quelqu’un ne s’en aperçoive.
Cet article détaille les risques concrets d’une coupure d’électricité prolongée dans une résidence secondaire inoccupée, ce que couvre réellement l’assurance habitation dans ce cas, et les mesures de prévention qui limitent le plus efficacement les dégâts.
Points clés
– Une coupure de courant prolongée en hiver peut provoquer le gel des canalisations en quelques heures dans une maison non chauffée.
– L’alarme et la télésurveillance dépendant du secteur ou de la box internet cessent souvent de fonctionner pendant la coupure.
– Le contenu du congélateur se dégrade rapidement ; certains contrats d’assurance couvrent cette perte sous condition.
– La coupure de courant en elle-même n’est en général pas indemnisable, mais ses conséquences directes (dégât des eaux, pertes alimentaires) peuvent l’être selon les garanties souscrites.
– Un détecteur connecté et le respect de la clause d’inoccupation du contrat réduisent fortement le risque financier.
guide complet de l’assurance résidence secondaire
Pourquoi une coupure de courant prolongée est plus risquée en résidence secondaire
Dans une résidence principale, une coupure de courant est vite repérée : quelqu’un rentre chez lui, constate le problème, appelle le gestionnaire de réseau. Dans une résidence secondaire inoccupée, ce délai de détection peut se compter en jours, voire en semaines si personne n’est chargé de surveiller le bien.
Ce délai change tout. Un dysfonctionnement qui serait anodin s’il était traité en quelques heures peut se transformer en sinistre lourd s’il n’est découvert qu’au retour des propriétaires. C’est particulièrement vrai pour les biens situés en zone rurale ou peu desservie, où les délais de rétablissement du réseau électrique peuvent aussi être plus longs qu’en zone urbaine.
Le gel des canalisations, premier risque en hiver
Sans chauffage actif et sans système hors-gel fonctionnel, une canalisation d’eau exposée au froid peut geler en quelques heures lorsque les températures descendent nettement sous zéro. L’eau qui gèle augmente de volume et peut faire éclater un tuyau ; le dégât ne se révèle souvent qu’au dégel, quand l’eau se met à couler en continu dans une maison vide.
Les conséquences dépassent largement le simple remplacement d’un tuyau : plafonds gorgés d’eau, planchers gondolés, moisissures qui apparaissent avant même le retour des propriétaires. C’est l’un des sinistres les plus coûteux et les plus fréquents pour les résidences secondaires laissées sans surveillance pendant l’hiver.
gel des canalisations, prévention et indemnisation
Alarme, télésurveillance et sécurité hors service
Une alarme filaire classique cesse généralement de fonctionner dès la coupure de courant, sauf si elle dispose d’une batterie de secours correctement entretenue. Même quand une batterie prend le relais, sa durée est limitée : au-delà de quelques heures à quelques jours selon les modèles, la protection retombe.
La télésurveillance pose un problème supplémentaire : elle dépend souvent d’une box internet elle-même privée d’électricité. Résultat, la maison peut se retrouver sans protection active pendant toute la durée de la coupure, au moment précis où l’absence prolongée des propriétaires la rend déjà plus vulnérable.
risques de cambriolage en résidence secondaire
Pertes alimentaires et dommages aux équipements électriques
Un congélateur bien rempli conserve généralement le froid pendant environ 48 heures sans électricité, contre une durée plus courte s’il est peu rempli ; un réfrigérateur perd sa fraîcheur bien plus vite. Passé ce délai, le contenu doit être considéré comme perdu, avec un risque sanitaire réel si les aliments sont consommés au retour.
Le retour du courant présente lui-même un risque : une remise sous tension brutale, parfois accompagnée d’une surtension, peut endommager des équipements sensibles comme une pompe à chaleur, une chaudière électrique ou une box domotique. C’est un point souvent négligé : le sinistre peut survenir non pas pendant la coupure, mais au moment où le courant revient.
Ce que couvre (et ne couvre pas) l’assurance habitation résidence secondaire
La coupure de courant en tant que telle n’est en général pas un événement indemnisable dans un contrat multirisque habitation classique : ce n’est pas un dommage, c’est un incident technique. En revanche, ses conséquences directes peuvent être couvertes, selon les garanties effectivement souscrites :
- la garantie dégât des eaux peut prendre en charge les dommages liés au gel d’une canalisation ;
- une option dommages électriques peut couvrir les équipements endommagés par une surtension au rétablissement du courant ;
- une extension contenu du congélateur ou denrées périssables, quand elle existe dans le contrat, peut indemniser tout ou partie des pertes alimentaires.
Ces garanties sont presque toujours assorties de conditions : une franchise reste à la charge de l’assuré, un délai de déclaration du sinistre doit être respecté, et surtout, une clause d’inoccupation peut imposer une visite périodique du logement pendant les absences prolongées. Ne pas la respecter peut réduire, voire annuler, l’indemnisation en cas de sinistre survenu pendant une longue période sans visite.
clause d’inoccupation : ce qu’il faut savoir
C’est un point souvent sous-estimé par les propriétaires de résidence secondaire : deux contrats en apparence similaires peuvent traiter très différemment un même sinistre lié à une coupure de courant, selon la rédaction exacte de leurs garanties et de leurs clauses d’inoccupation.
Comment se prémunir avant une longue absence
Quelques équipements et habitudes simples réduisent fortement la probabilité et la gravité d’un sinistre lié à une coupure prolongée :
- Un détecteur connecté de température et de coupure de courant, qui envoie une alerte sur smartphone dès que la température intérieure descend en dessous d’un seuil ou que l’alimentation électrique est interrompue. C’est aujourd’hui l’outil de prévention le plus efficace, car il ramène le délai de détection à quelques minutes au lieu de plusieurs semaines.
- La coupure de l’eau générale avant chaque départ prolongé, qui limite l’ampleur d’un dégât des eaux même en cas de gel d’une canalisation résiduelle.
- Un système hors-gel programmable, capable de maintenir une température minimale même en l’absence prolongée des occupants.
- Une visite régulière par un proche, un voisin ou un service de gardiennage, qui permet à la fois de satisfaire une éventuelle clause d’inoccupation et de repérer rapidement un problème.
- Un groupe électrogène d’appoint, pertinent pour les biens isolés ou dans les zones où les coupures prolongées sont plus fréquentes, notamment en cas d’intempéries hivernales.
protéger sa résidence secondaire pendant l’hiver
Quels réflexes adopter au retour ou après une alerte
Si un détecteur connecté signale une coupure ou si vous constatez un problème au retour, un ordre de vérification précis permet d’éviter d’aggraver la situation :
- Inspectez visuellement les plafonds, les murs et les sols avant de rebrancher quoi que ce soit, pour repérer un éventuel dégât des eaux déjà en cours.
- Vérifiez le tableau électrique et l’état des équipements sensibles avant de les remettre sous tension, en cas de doute sur une surtension au rétablissement du courant.
- Ne consommez pas le contenu du congélateur ou du réfrigérateur s’il a été privé de froid pendant une durée incertaine.
- Contactez votre assureur rapidement en cas de doute sur un sinistre, en respectant le délai de déclaration prévu au contrat (généralement quelques jours ouvrés).
comparer les assurances résidence secondaire
Questions fréquentes
Une coupure d’électricité est-elle couverte par l’assurance habitation ?
La coupure elle-même n’est en général pas indemnisable. Ses conséquences directes, comme un dégât des eaux lié au gel d’une canalisation ou des dommages électriques au rétablissement du courant, peuvent en revanche être couvertes selon les garanties souscrites et les conditions du contrat.
Combien de temps un congélateur reste-t-il froid sans électricité ?
Un congélateur bien rempli conserve globalement le froid pendant environ 48 heures ; un appareil peu rempli ou un réfrigérateur perdent leur fraîcheur nettement plus vite. Au-delà, le contenu doit généralement être considéré comme à risque.
Faut-il déclarer une absence prolongée à son assureur ?
C’est souvent recommandé, voire imposé par la clause d’inoccupation du contrat, qui peut exiger une visite périodique du logement. Ne pas la respecter peut réduire l’indemnisation en cas de sinistre.
Un détecteur connecté est-il pris en compte par l’assureur ?
Certains contrats en tiennent compte favorablement ou l’exigent pour certaines garanties liées à l’inoccupation. Il est recommandé de vérifier ce point directement avec son assureur, les pratiques variant selon les contrats.
Que faire immédiatement après avoir été alerté d’une coupure prolongée ?
Contactez un proche, un voisin ou un service de gardiennage capable de se rendre sur place, et prévenez votre assureur si un dommage est suspecté, sans attendre votre propre retour sur le bien.
Conclusion
Une coupure d’électricité prolongée n’est jamais anodine dans une résidence secondaire inoccupée : gel des canalisations, alarme hors service, pertes alimentaires et risques pour les équipements électriques peuvent s’enchaîner sans que personne ne s’en aperçoive avant plusieurs semaines. La couverture de ces risques par l’assurance dépend directement des garanties souscrites et du respect des clauses d’inoccupation, deux éléments à vérifier avant chaque absence prolongée plutôt qu’après un sinistre.
Avant votre prochain départ, prenez le temps de comparer vos garanties actuelles et d’équiper votre résidence secondaire d’un détecteur connecté : ce sont les deux leviers les plus efficaces pour limiter les conséquences d’une coupure de courant prolongée.
comparer les assurances résidence secondaire adaptées à l’inoccupation