Assurance résidence secondaire : est-elle obligatoire
Contrairement à une idée répandue, aucune loi n’oblige un propriétaire à assurer sa résidence secondaire. Cette absence d’obligation générale est pourtant souvent confondue avec une absence de risque. Un logement occupé seulement quelques semaines ou quelques mois par an reste exposé aux mêmes sinistres qu’un logement habité à l’année. Il a même un désavantage supplémentaire : personne n’est sur place pour détecter un problème à temps.
Ce guide pose le cadre légal exact : ce que dit la loi pour un propriétaire occupant, l’exception qui s’applique en copropriété, et ce qu’un propriétaire risque concrètement s’il laisse son bien sans couverture.
À retenir
– Il n’existe pas d’obligation légale générale d’assurer une résidence secondaire dont on est propriétaire.
– En copropriété, tout copropriétaire — qu’il occupe son lot ou non — doit obligatoirement souscrire une assurance responsabilité civile depuis la loi Alur du 24 mars 2014.
– Un bien inoccupé une partie de l’année reste exposé aux sinistres courants, souvent détectés plus tardivement qu’ailleurs.
– Sans assurance, les frais de réparation et les dommages causés à des tiers restent entièrement à la charge du propriétaire.
– Le choix des garanties précises à souscrire se fait au cas par cas : voir l’article dédié aux garanties indispensables pour une résidence secondaire.
Assurer sa résidence secondaire : une obligation qui n’existe pas pour les propriétaires
En droit français, aucun texte n’impose à un propriétaire occupant d’assurer son logement, qu’il s’agisse de sa résidence principale ou de sa résidence secondaire. Seul le locataire est concerné par une obligation légale. L’article 7 g) de la loi n° 89-462 du 6 juillet 1989 lui impose de s’assurer contre les risques locatifs (incendie, explosion, dégâts des eaux) pendant toute la durée du bail. Le propriétaire qui occupe lui-même son bien, toute l’année ou seulement quelques semaines, n’est soumis à aucune obligation comparable.
Une résidence secondaire est un logement dont le propriétaire (ou le locataire) dispose sans en faire sa résidence habituelle. Il l’occupe de façon temporaire ou saisonnière : week-ends, vacances, séjours ponctuels. Ce statut n’entraîne par lui-même aucune exigence légale d’assurance. L’administration ne conditionne à cet égard le sort du propriétaire qu’à des règles générales d’assurance habitation, sans régime spécifique imposé.
Notre analyse : la confusion la plus fréquente sur ce sujet consiste à mélanger deux plans distincts. Sur le plan juridique, rien n’oblige un propriétaire occupant à s’assurer. Sur le plan pratique, tout pousse pourtant à le faire, en particulier pour un bien occupé par intermittence. C’est cette distinction, plus que la lettre de la loi elle-même, qui explique un fait simple : la quasi-totalité des propriétaires de résidence secondaire s’assurent, malgré l’absence d’obligation générale.
En résumé, la situation dépend directement du statut du bien :
- Résidence secondaire hors copropriété, propriétaire occupant : aucune obligation légale d’assurance.
- Résidence secondaire en copropriété : assurance responsabilité civile obligatoire, quelle que soit l’occupation du lot.
- Résidence secondaire louée à des tiers : régime distinct, traité dans l’article dédié à la location.
L’exception de la copropriété : la responsabilité civile obligatoire depuis la loi Alur
Il existe cependant un cas où l’assurance devient obligatoire, y compris pour un propriétaire non occupant : la copropriété. La loi n° 2014-366 du 24 mars 2014 pour l’accès au logement et un urbanisme rénové, dite loi Alur, a changé la règle. Depuis cette loi, tout copropriétaire est tenu de souscrire une assurance couvrant sa responsabilité civile. Peu importe que le lot serve de résidence principale, de résidence secondaire, ou reste inoccupé. Cette obligation est codifiée à l’article 9-1 de la loi n° 65-557 du 10 juillet 1965 fixant le statut de la copropriété.
La responsabilité civile est l’obligation légale de réparer les dommages causés à autrui. Appliquée à un logement, elle couvre par exemple les conséquences d’un dégât des eaux qui se propage vers l’appartement du dessous. Elle couvre aussi un sinistre qui endommage les parties communes de l’immeuble. Ces situations peuvent parfaitement se produire en l’absence du propriétaire, ce qui justifie que l’obligation vise aussi les logements occupés de façon intermittente.
Le texte prévoit également un garde-fou. À défaut de justification de cette assurance, le syndic peut, après mise en demeure restée infructueuse, souscrire une assurance pour le compte du copropriétaire défaillant. Le coût est ensuite récupéré auprès de ce dernier. Un propriétaire de résidence secondaire en copropriété ne peut donc pas se soustraire durablement à cette obligation minimale.
Ce que risque un propriétaire qui n’assure pas sa résidence secondaire
L’absence d’obligation légale générale ne supprime pas le risque financier — elle le laisse simplement entièrement à la charge du propriétaire. Plusieurs types de conséquences se cumulent en l’absence d’assurance.
D’abord, les sinistres qui touchent le bien lui-même : incendie, dégât des eaux, tempête. Sans contrat, la totalité des travaux de remise en état reste à la charge exclusive du propriétaire. Plomberie, toiture, revêtements, mobilier endommagé : aucune prise en charge extérieure n’intervient.
Ensuite, les dommages causés à des tiers. Sans garantie responsabilité civile, le propriétaire doit indemniser lui-même un voisin ou la copropriété pour un sinistre dont son logement est à l’origine. Cette charge peut représenter un montant important, sans plafond automatique autre que son propre patrimoine.
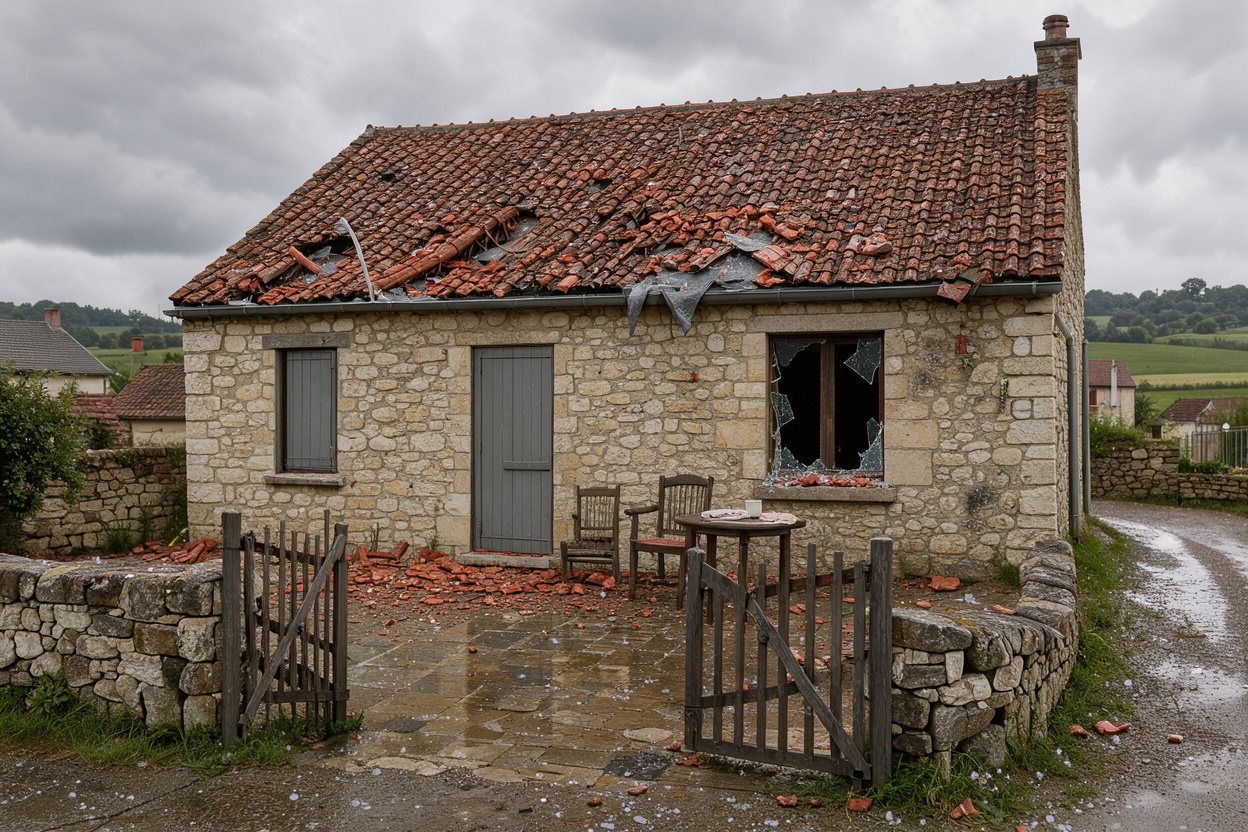
Enfin, un facteur aggravant propre aux résidences secondaires : la détection tardive. Un logement inoccupé plusieurs semaines, voire plusieurs mois, ne bénéficie d’aucune surveillance quotidienne. Une fuite d’eau repérée en quelques heures dans un logement habité à l’année peut y progresser sans témoin pendant des jours. L’ampleur des dégâts s’en trouve mécaniquement aggravée. Ce point est développé plus en détail dans l’article consacré aux risques d’une résidence secondaire inoccupée.
Ce que couvre en pratique une assurance résidence secondaire
Au-delà de la seule responsabilité civile obligatoire en copropriété, les propriétaires de résidence secondaire souscrivent en général un contrat multirisque habitation adapté à ce type de bien. Ce type de contrat couvre habituellement trois grands blocs, sans entrer ici dans le détail de chaque garantie : les dommages au bâti (incendie, dégâts des eaux, événements climatiques), les biens mobiliers présents dans le logement, et la responsabilité civile du propriétaire.
Certains contrats intègrent aussi des clauses spécifiques liées à la vacance prolongée du logement. C’est un point qui distingue une résidence secondaire d’un logement occupé à l’année, et qui mérite une attention particulière au moment de la souscription. L’Agence nationale pour l’information sur le logement rappelle à ce titre que le contenu exact des garanties d’un contrat multirisque habitation varie fortement d’un assureur à l’autre. Il doit être vérifié clause par clause. Le détail de ces garanties, et les points à vérifier avant de signer, font l’objet d’un article séparé : les garanties indispensables pour une résidence secondaire précisent, garantie par garantie, ce qu’il faut vérifier dans un contrat.
Cas particuliers : location, copropriété, bien vacant
Plusieurs situations font naître des obligations ou des vérifications supplémentaires par rapport au cas général décrit plus haut.
En copropriété, l’obligation de responsabilité civile vue précédemment s’applique systématiquement, indépendamment de la durée d’occupation du lot.
Lorsque le bien est mis en location, même de façon occasionnelle ou saisonnière, le régime d’assurance applicable diffère de celui d’un usage strictement personnel. Les garanties à vérifier et les obligations du propriétaire-bailleur changent selon le mode de location retenu. Ce point spécifique dépasse le cadre de cet article et fait l’objet d’un traitement dédié.
Enfin, lorsqu’un bien reste vacant plusieurs mois consécutifs, certains contrats prévoient des clauses particulières, voire des franchises différentes, en cas d’inoccupation prolongée. Mieux vaut vérifier ce point précis auprès de son assureur avant la souscription, plutôt que de le découvrir au moment d’un sinistre.
Questions fréquentes
Un propriétaire de résidence secondaire est-il obligé de l’assurer ?
Non, en règle générale. Aucun texte n’impose à un propriétaire occupant d’assurer son logement. L’exception concerne les lots de copropriété : dans ce cas, l’assurance responsabilité civile est obligatoire depuis la loi Alur du 24 mars 2014 (article 9-1 de la loi du 10 juillet 1965).
Que risque-t-on en cas de sinistre sans assurance ?
L’intégralité des frais de réparation du logement reste à la charge du propriétaire. Il en va de même pour l’indemnisation des dommages causés à des tiers (voisins, parties communes) si sa responsabilité est engagée. Aucune prise en charge extérieure n’intervient en l’absence de contrat.
L’assurance responsabilité civile suffit-elle pour une résidence secondaire en copropriété ?
Elle satisfait l’obligation légale minimale, mais elle ne couvre pas les dommages subis par le logement lui-même (incendie, dégât des eaux au domicile du propriétaire, vol). Une couverture multirisque plus large reste généralement recommandée pour protéger le bien et son contenu.
En résumé
Un propriétaire n’a pas d’obligation légale générale d’assurer sa résidence secondaire : seul le locataire y est tenu par la loi. La seule exception concerne la copropriété. Là, l’assurance responsabilité civile est obligatoire pour tout copropriétaire depuis la loi Alur de 2014, qu’il occupe son lot ou non. En dehors de ce cadre légal, l’absence d’assurance expose néanmoins à un risque financier réel. Les frais de réparation et les dommages causés à des tiers restent alors entièrement à la charge du propriétaire. Un facteur aggrave la situation pour les résidences secondaires : la détection tardive des sinistres sur un bien inoccupé une partie de l’année.
Pour aller plus loin sur le choix des garanties précises à souscrire, consultez le guide des garanties pour une résidence secondaire, le lexique de l’assurance résidence secondaire, les questions fréquentes ou comparez les offres d’assurance résidence secondaire.